يفتح دخول شركتين إماراتيتين على خط شراء أصول بي بي في مصر جولة جديدة من الأسئلة حول مستقبل جزء مؤثر من إنتاج الغاز، بعدما امتدت المفاوضات مع إنرجيان من دون اتفاق نهائي.
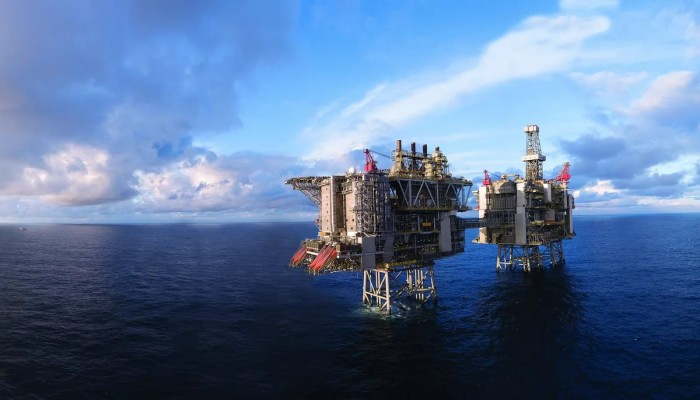
وتضع المنافسة الجديدة قيمة الصفقة وقدرة المستثمر المقبل تحت اختبار ثقيل، لأن الأصول المطروحة تنتج نحو 600 مليون قدم مكعبة يوميًا، بما يعادل قرابة 16 بالمئة من متوسط الإنتاج المحلي الحالي.
أصول الغاز تدخل مزادًا جديدًا
وفي أحدث التطورات، دخلت شركتان إماراتيتان المباحثات مع بي بي نهاية الأسبوع الماضي، بعد تقدم إنرجيان في المفاوضات خلال أغسطس وسبتمبر، بينما بقيت الموافقات المصرية شرطًا نهائيًا لنقل الحقوق التشغيلية.
ومن ناحية أخرى، تتجاوز المنافسة مجرد تحسين السعر، لأن الحديث يدور عن امتيازات منتجة في غرب دلتا النيل وتمساح، وهي أصول مرتبطة مباشرة بإمدادات سوق تعاني أصلًا من فجوة بين الإنتاج والاستهلاك.
كما ارتفعت التقديرات المتداولة لقيمة الصفقة من نحو مليار دولار إلى أكثر من 1.2 مليار دولار، مع تحسن العروض المقدمة مقارنة بالتقييمات الأولى، بينما ما زالت المفاوضات مفتوحة أمام أكثر من طرف.
وفي هذا السياق، يرى الدكتور محمد فؤاد، الخبير الاقتصادي، أن معيار الموافقة لا ينبغي اختزاله في السعر، بل يجب أن يشمل الملاءة المالية والقدرة الفنية للمشتري على إدارة حقول عميقة ومعقدة.
وبحسب فؤاد، فإن الفارق في الحجم والخبرة بين بي بي وإنرجيان يضع القدرة التشغيلية في قلب التقييم، خصوصًا عندما تكون الأصول المنتجة جزءًا أساسيًا من منظومة الغاز المحلية وليست استثمارًا هامشيًا.
وفي المقابل، تمنح المنافسة الإماراتية القاهرة مساحة تفاوض أوسع، لكنها لا تلغي ضرورة إعلان معايير واضحة للمفاضلة بين المشترين، تشمل خطط الاستثمار والحفر والمحافظة على الإنتاج ومعدلات التناقص في الحقول.
ومن ثم، فإن رفع المقابل المالي وحده لا يضمن مصلحة السوق المحلية إذا جاء المشتري بخطط إنفاق أقل أو قدرة محدودة على تمويل الآبار الجديدة، لأن قيمة الأصل مرتبطة باستمرار إنتاجه.
وعلاوة على ذلك، فإن بيع أصول منتجة في توقيت تتوسع فيه البلاد في استيراد الغاز يفرض تدقيقًا أكبر في طبيعة الالتزامات المستقبلية، حتى لا تتحول الصفقة إلى تغيير ملكية فقط.
تراجع الإنتاج يضاعف مخاطر الصفقة
وفي ملف الإنتاج، تشير البيانات المتداولة إلى أن أصول بي بي المعروضة للبيع تنتج نحو 600 مليون قدم مكعبة يوميًا، بينما يدور متوسط الإنتاج المحلي حول 3.8 مليار قدم مكعبة يوميًا.
ومن جانبه، يقول مدحت يوسف، القيادي السابق بهيئة البترول، إن تنمية الحقول الجديدة لم تنجح حتى الآن في تعويض التناقص الطبيعي في الحقول القائمة، وهو ما ضغط على إجمالي الإنتاج.
ووفق هذا التقدير، تصبح المحافظة على إنتاج الأصول المطروحة مسألة تتجاوز حسابات المستثمر الجديد، لأن أي تراجع إضافي سيزيد الحاجة إلى الواردات ويضغط على النقد الأجنبي وقطاع الكهرباء والصناعة.
وفي الوقت نفسه، بدأت بي بي خلال أغسطس تشغيل بئر فيوم 4 بغرب دلتا النيل بإضافة تقارب 80 مليون قدم مكعبة يوميًا، ما يوضح أن المنطقة ما زالت تحمل قدرة إنتاجية قابلة للتنمية.
ومن جهة أخرى، يجعل ذلك توقيت البيع أكثر حساسية، لأن انتقال الأصول يأتي بينما لا تزال برامج الحفر والربط تضيف كميات جديدة، ما يستوجب وضوحًا بشأن من سيتحمل الاستثمارات اللاحقة وتكاليفها.
كما أن امتياز تمساح اكتسب أهمية إضافية بعد الإعلان عن اكتشافات غازية جديدة، وهو ما يرفع قيمة الالتزام ببرامج التنمية ويجعل تقييم الصفقة أكبر من حساب الإنتاج الحالي وحده.
وبالتالي، فإن اشتراط خطط تشغيل وإنتاج ملزمة قبل الموافقة النهائية يمثل عنصرًا أساسيًا لحماية الإمدادات، خصوصًا إذا كانت الجهات المختصة ستسمح بانتقال أصل يمثل نسبة معتبرة من الإنتاج المحلي.
وفوق ذلك، فإن التوسع في بيع حصص تشغيلية لشركات أصغر يحتاج إلى رقابة فنية مستمرة، لأن نجاح الصفقة لا يقاس بيوم التوقيع وإنما بحجم الاستثمار الفعلي بعد انتقال السيطرة.
ومن ناحية أخرى، أشار يوسف إلى أن الخطط المعلنة لرفع إنتاج بعض الحقول لم تحقق حتى الآن الزيادة الكافية لتعويض التراجع، فيما تحتاج التعاقدات الجديدة سنوات قبل ظهور أثرها الكامل على الإنتاج.
وفي المقابل، يضع هذا الفارق الزمني عبئًا أكبر على الأصول المنتجة بالفعل، لأن خسارة كميات قائمة لا يمكن تعويضها سريعًا بعقود تنقيب جديدة تحتاج إلى سنوات من البحث والحفر والتطوير.
أمن الطاقة يتجاوز سعر البيع
وفي زاوية أمن الطاقة، يوضح الخبير البترولي يسري حسان أن الاكتشافات الصغيرة والمتوسطة تساعد على خفض فاتورة الاستيراد، لكنها لا تعوض وحدها الفجوة الكبيرة بين الإنتاج المحلي والطلب.
وبحسب حسان، تحتاج السوق إلى اكتشافات أكبر وربط أسرع للحقول بالشبكة، وهو ما يجعل المحافظة على كل كمية منتجة حاليًا أولوية عملية، لا مجرد بند مالي داخل صفقة استحواذ.
وفي المقابل، تظهر الأرقام المتاحة أن إنتاج بي بي في مصر تراجع خلال السنوات الأخيرة مقارنة بمستوياته السابقة، ما يضع مسؤولية واضحة على المشتري المقبل لإبطاء التناقص وتمويل أعمال التنمية.
ومن ناحية ثانية، لا يمكن فصل الصفقة عن استراتيجية بي بي العالمية لإعادة ترتيب محفظتها وخفض الديون والتكاليف، ولذلك فإن قرار البيع لا يعني بالضرورة انسحابًا كاملًا من السوق المصرية.
كما تحتفظ الشركة بمصالح أخرى داخل مصر، بما يجعل الصفقة إعادة توزيع لجزء من المحفظة أكثر من كونها خروجًا نهائيًا، رغم ضخامة الإنتاج المرتبط بالأصول التي يجري التفاوض بشأنها.
ومن ثم، فإن السؤال المحلي لا يتعلق بسبب بيع بي بي بقدر ما يتعلق بشروط انتقال الأصول، وبقدرة الجهات المصرية على فرض التزامات استثمار وإنتاج قابلة للقياس بعد إتمام الصفقة.
وفي هذا الإطار، تعطي المنافسة بين إنرجيان والشركات الإماراتية فرصة لتحسين الشروط، لكن الشفافية بشأن هوية المشترين النهائيين وخططهم التمويلية والتشغيلية ستظل ضرورية لتقييم أثر الصفقة على السوق.
وفوق ذلك، يثير نشاط إنرجيان الواسع في إسرائيل حساسية سياسية وتجارية لدى أطراف مصرية، لكن تقييم الصفقة فنيًا يظل مرتبطًا أيضًا بالملاءة والخبرة والقدرة على تأمين الاستثمارات المطلوبة.
وفي المقابل، تمتلك شركات إماراتية حضورًا قائمًا بالفعل في قطاع الطاقة المصري، وهو ما قد يسهل بعض ترتيبات التمويل والتشغيل، لكنه لا يعفي أي مشترٍ من إثبات قدرته على المحافظة على الإنتاج.
وبذلك، تتحول الصفقة إلى اختبار لطريقة إدارة أصول استراتيجية تنتقل بين مستثمرين أجانب، في وقت أصبحت فيه كل زيادة أو خسارة في إنتاج الغاز تنعكس سريعًا على فاتورة الاستيراد.
وفي النهاية، لن يكون المعيار الحاسم هو اسم المشتري أو قيمة الشيك وحدهما، بل حجم الاستثمار الذي سيضخه، وعدد الآبار التي سيطورها، وقدرته على إبقاء الغاز متدفقًا للسوق المحلية.